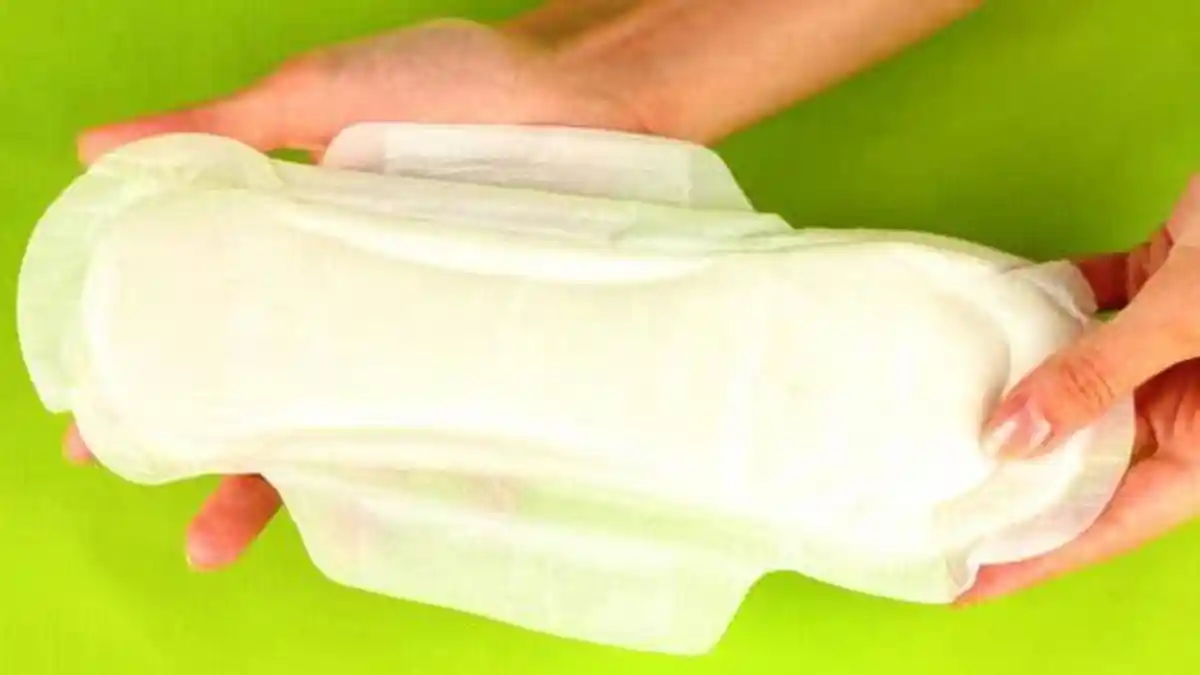
PROGRES.ID, JAKARTA – Status pembalut wanita sebagai barang kena pajak kembali menjadi sorotan publik di Indonesia. Produk sanitasi menstruasi yang dibutuhkan perempuan secara rutin tersebut masih dikenai Pajak Pertambahan Nilai (PPN), sehingga memunculkan perdebatan mengenai keterjangkauan kebutuhan dasar, keadilan gender, dan kebijakan perpajakan.
Isu ini ramai diperbincangkan setelah sejumlah unggahan di media sosial menyoroti kewajiban membayar pajak ketika membeli pembalut. Perhatian masyarakat kemudian mengarah pada pertanyaan yang lebih luas: apakah produk sanitasi menstruasi perlu memperoleh perlakuan pajak khusus karena berkaitan dengan kebutuhan biologis yang tidak dapat dihindari?
Sorotan tersebut juga membuka kembali diskusi mengenai period tax atau pajak atas produk menstruasi, istilah yang digunakan dalam perdebatan internasional tentang beban pajak terhadap barang-barang sanitasi perempuan.
DJP Tegaskan Pembalut Masih Termasuk Barang Kena Pajak
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa pembalut yang diperdagangkan di Indonesia pada prinsipnya termasuk Barang Kena Pajak (BKP) dan dikenai PPN sesuai ketentuan yang berlaku.
Dalam pemberitaan Tirto pada 28 Oktober 2026, Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawati, menjelaskan bahwa pembalut belum termasuk dalam kelompok barang yang mendapatkan fasilitas pembebasan PPN.
Secara umum, sistem perpajakan Indonesia menetapkan barang konsumsi sebagai objek PPN, kecuali barang tertentu yang memperoleh pengecualian atau fasilitas pembebasan berdasarkan peraturan perundang-undangan.
Untuk barang nonmewah, tarif PPN yang berlaku adalah 12 persen dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Melalui mekanisme tersebut, beban PPN efektif setara dengan 11 persen dari harga jual sebelum pajak.
Artinya, pembalut tidak dikenai tarif khusus yang dibuat untuk perempuan. Pengenaan pajaknya mengikuti ketentuan umum PPN atas barang yang diperjualbelikan.
Meski demikian, status tersebut tidak serta-merta mengakhiri perdebatan mengenai apakah produk menstruasi semestinya mendapatkan fasilitas perpajakan khusus.
Aktivis Perempuan Soroti Persoalan Keterjangkauan
Pengenaan PPN terhadap pembalut menjadi persoalan yang lebih luas ketika dikaitkan dengan kemampuan ekonomi perempuan dalam memenuhi kebutuhan sanitasi setiap bulan.
Dalam diskusi mengenai hak kesehatan menstruasi, kelompok perempuan dan pegiat kesetaraan gender kerap menyoroti bahwa menstruasi bukanlah pilihan. Karena itu, kebutuhan untuk menjaga kebersihan selama menstruasi tidak dapat disamakan begitu saja dengan konsumsi barang yang sifatnya pilihan.
Bagi perempuan dengan penghasilan terbatas, pengeluaran rutin untuk pembalut dapat menjadi bagian dari tekanan ekonomi rumah tangga. Kondisi ini berpotensi lebih berat bagi pelajar, pekerja berupah rendah, serta keluarga yang harus membagi anggaran untuk makanan, pendidikan, transportasi, dan kebutuhan kesehatan lainnya.
Persoalan tersebut berkaitan dengan period poverty, yakni kondisi ketika seseorang mengalami keterbatasan akses terhadap produk menstruasi, fasilitas sanitasi, informasi, atau dukungan yang memadai selama menstruasi.
Pajak bukan satu-satunya faktor yang menentukan keterjangkauan pembalut. Harga produk, distribusi, pendapatan rumah tangga, dan ketersediaan fasilitas sanitasi juga berpengaruh. Namun, kebijakan PPN menjadi salah satu aspek yang dapat dievaluasi ketika pemerintah berupaya memperluas akses terhadap produk menstruasi.
Hingga informasi yang diberitakan DJP pada 28 Oktober 2026, belum terdapat kajian resmi yang diajukan kepada pemerintah untuk membebaskan pembalut dari PPN. Karena itu, pembebasan pajak masih menjadi isu yang memerlukan pembahasan kebijakan lebih lanjut.
Mengenal Period Tax dan Period Poverty
Istilah period tax atau tampon tax digunakan untuk menggambarkan pengenaan pajak penjualan atau PPN terhadap produk sanitasi menstruasi, seperti pembalut, tampon, dan produk sejenis.
Istilah ini berkembang dalam perdebatan mengenai apakah barang yang dibutuhkan untuk memenuhi fungsi biologis dasar seharusnya dikenai pajak seperti barang konsumsi lainnya.
Sementara itu, period poverty lebih luas daripada persoalan harga. Istilah tersebut mencakup kesulitan memperoleh produk menstruasi yang layak, keterbatasan fasilitas sanitasi, hingga kurangnya edukasi mengenai kesehatan menstruasi.
Direktorat Jenderal Pajak sendiri pernah membahas kedua isu tersebut dalam artikel edukasi bertajuk “Apa itu Period Poverty dan Period Tax?”. Artikel tersebut menjelaskan bahwa produk sanitasi menstruasi merupakan kebutuhan esensial, tetapi belum masuk dalam daftar barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN berdasarkan ketentuan yang dibahas.
Keterbatasan akses terhadap produk menstruasi dapat berdampak pada kenyamanan, kebersihan, aktivitas pendidikan, dan partisipasi perempuan dalam kegiatan sehari-hari. Karena itu, perdebatan tentang pajak pembalut tidak hanya berkaitan dengan penerimaan negara, tetapi juga menyangkut akses terhadap kebutuhan sanitasi.
Sejumlah Negara Memberikan Keringanan Pajak
Perdebatan mengenai pajak produk menstruasi juga berlangsung di berbagai negara. Sejumlah pemerintah telah menerapkan tarif nol persen atau fasilitas pembebasan pajak untuk produk sanitasi perempuan.
Dalam artikel yang diterbitkan pada kanal Opini Kementerian Keuangan, Inggris disebut menerapkan tarif VAT nol persen untuk produk sanitasi perempuan sejak 1 Januari 2021. Australia juga memberikan fasilitas bebas GST untuk sejumlah produk menstruasi sejak 1 Januari 2019.
Kebijakan tersebut menunjukkan bahwa produk sanitasi menstruasi dapat diperlakukan secara khusus dalam sistem perpajakan. Meski begitu, penerapan kebijakan di setiap negara bergantung pada peraturan, struktur penerimaan negara, dan pertimbangan sosial-ekonomi masing-masing.
Bagi Indonesia, pengalaman negara lain dapat menjadi bahan perbandingan dalam mengevaluasi kebijakan perpajakan terhadap produk menstruasi. Namun, perubahan kebijakan tetap memerlukan perhitungan mengenai cakupan produk, manfaat yang diterima konsumen, serta konsekuensi terhadap penerimaan negara.
Pembebasan PPN Perlu Dikaji Lebih Lanjut
Polemik pembalut kena pajak memperlihatkan adanya dua kepentingan yang perlu dipertimbangkan secara bersamaan. Di satu sisi, pemerintah memiliki ketentuan perpajakan yang mengatur barang-barang yang dikenai PPN dan barang yang memperoleh fasilitas pembebasan.
Di sisi lain, masyarakat mempertanyakan apakah produk yang dibutuhkan secara rutin untuk menjaga kesehatan dan kebersihan menstruasi perlu memperoleh perlakuan berbeda.
Evaluasi kebijakan dapat mencakup kemungkinan penurunan tarif, pembebasan PPN untuk produk tertentu, atau program penyediaan produk menstruasi dengan harga terjangkau bagi kelompok rentan. Setiap pilihan membutuhkan kajian mengenai efektivitas, sasaran penerima manfaat, dan mekanisme pelaksanaannya.
Pemerintah juga dapat mempertimbangkan langkah nonpajak, seperti memperluas akses produk menstruasi di sekolah dan fasilitas publik, meningkatkan edukasi kesehatan menstruasi, serta memastikan ketersediaan fasilitas sanitasi yang layak.
Dengan pendekatan tersebut, pembahasan tidak berhenti pada persoalan apakah pembalut dikenai pajak, tetapi juga menyentuh upaya memastikan perempuan dapat memenuhi kebutuhan menstruasi secara layak.
Pada akhirnya, perdebatan mengenai PPN pembalut menjadi pengingat bahwa kebijakan fiskal memiliki dampak yang dirasakan berbeda oleh kelompok masyarakat. Peninjauan terhadap produk sanitasi menstruasi dapat menjadi bagian dari diskusi lebih luas mengenai keterjangkauan kebutuhan dasar, kesehatan perempuan, dan kesetaraan akses di Indonesia.
Sumber rujukan: Direktorat Jenderal Pajak (DJP), Tirto.id, dan kanal Opini Kementerian Keuangan.

Komentar